

Le Vietnam a annoncé sa croissance trimestrielle la plus rapide en quatre ans et son plus haut niveau de décaissements d’IDE sur neuf mois depuis cinq ans, la même semaine où les investisseurs de portefeuille étrangers ont continué de vendre des actions cotées. Le contraste était le plus net dans le M&A, où des acquéreurs stratégiques japonais, américains et hongkongais ont fait passer des opérations de la signature vers le financement et la réalisation.
Ce qui a changé cette semaine
 Terminal à conteneurs. Septembre a apporté au Vietnam son premier excédent commercial mensuel de 2026.
Les données publiées par l’Office national des statistiques (NSO) le 3 octobre montrent une croissance du PIB de 9,95 % sur un an au troisième trimestre et de 9,01 % pour les neuf premiers mois de 2026. Les IDE enregistrés ont atteint 50,36 milliards USD sur neuf mois, en hausse de 76,4 %, tandis que les IDE décaissés ont progressé de 12,1 % à 21,07 milliards USD, le plus haut niveau sur neuf mois depuis cinq ans. Septembre a également dégagé un excédent commercial de 1,27 milliard USD, le premier excédent mensuel de l’année.
Dans ces chiffres, le canal du M&A s’est fortement étoffé. Les apports en capital et achats de parts par des investisseurs étrangers ont atteint 6,97 milliards USD sur 2 335 transactions, en hausse de 44 % sur un an, aux côtés de 29,24 milliards USD pour les nouveaux projets et 14,15 milliards USD d’augmentations de capital.
Le marché coté a évolué en sens inverse. Le VN-Index a reculé de 2,66 % sur la semaine à 1 737,71, deuxième baisse hebdomadaire consécutive, et les investisseurs étrangers ont été vendeurs nets à la Bourse de Hô Chi Minh-Ville (HOSE) à chaque séance, pour environ 4,9 à 5,0 mille milliards de VND au total selon Vietstock et CafeF. Les flux des fonds indiciels cotés (ETF) lors de la première semaine après le reclassement FTSE étaient proches de zéro, selon les données de flux de fonds.
Évolutions au Vietnam : de la signature à la réalisation
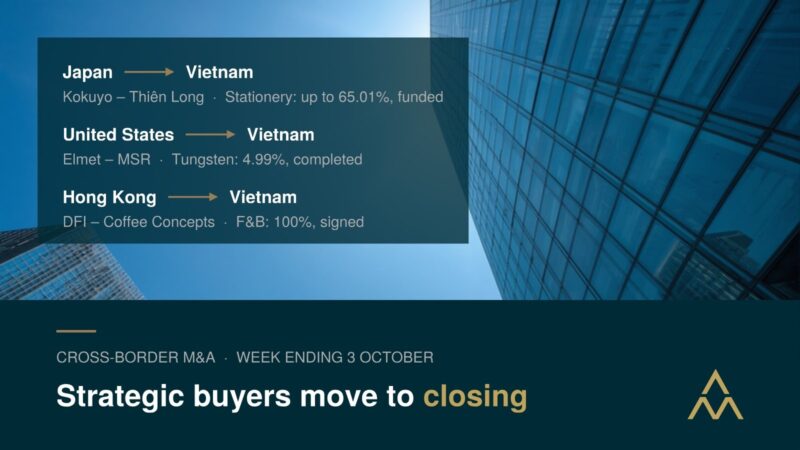 Tours de bureaux, annotées des opérations transfrontalières rapportées cette semaine.
Trois opérations transfrontalières ont progressé durant la semaine.
- Masan High-Tech Materials (UPCoM : MSR). The Investor a rapporté que The Elmet Group (Nasdaq : ELMT) avait finalisé le 1er octobre l’achat d’une participation de 4,99 % par une transaction négociée à 58 800 VND par action, soit 3,24 mille milliards de VND (124,8 millions USD) au total. MSR a aussi présenté une feuille de route vers une cotation à la HOSE, avec un dossier visé pour 2027.
- Thiên Long Group (HOSE : TLG), fabricant de papeterie. Le conseil d’administration de Kokuyo a approuvé le 30 septembre un financement de 28 milliards de JPY (environ 177 millions USD) pour son véhicule singapourien, Synergy Investing ASIA. Ce véhicule doit acquérir Thiên Long An Thịnh, qui détient 46,82 % de TLG, puis lancer une offre publique pour jusqu’à 18,19 % supplémentaires, pour une participation combinée pouvant atteindre 65,01 %. Le calendrier de l’offre n’a pas été annoncé.
- Starbucks au Vietnam. DFI Retail Group et Hongkong Caterers ont annoncé le 30 septembre une réorganisation de leur coentreprise Maxim’s. DFI deviendra propriétaire de Coffee Concepts, le licencié Starbucks exploitant plus de 1 100 magasins dans sept marchés asiatiques dont le Vietnam. La réalisation est attendue d’ici la fin du premier trimestre 2027 ; l’annonce de DFI n’a pas divulgué le prix.
Les groupes nationaux ont aussi été actifs. Hòa Phát Group (HPG) a finalisé la souscription de 25,13 % de Tập đoàn Tương lai Sông Hồng (Song Hong Future Group), qui développe une zone urbaine d’environ 696 hectares à Đông Anh, Hanoï. HPG a payé en nature avec des actions de sa propre filiale immobilière ; les valeurs rapportées vont d’environ 8,0 à 9,9 mille milliards de VND selon la source.
Sur le plan politique, le gouvernement a présenté le 1er octobre au Comité permanent de l’Assemblée nationale un projet de révision de la loi sur l’investissement (Luật Đầu tư). Il propose un accès élargi au marché pour les investisseurs étrangers et un passage des incitations fiscales traditionnelles vers un soutien fondé sur la performance. La session de l’Assemblée nationale s’ouvre le 17 octobre. Par ailleurs, le décret 342/2026/ND-CP sur le commerce de marchandises par des investisseurs étrangers entre en vigueur le 18 octobre ; il oblige les sociétés nationales qui accueillent des capitaux étrangers à obtenir de nouvelles licences d’exploitation dans un délai de 12 mois.
Dimension régionale
 Ligne de fabrication électronique
Des industriels de la région ont engagé de nouveaux capitaux au Vietnam. Samsung Electro-Mechanics a annoncé 6,78 mille milliards de KRW (environ 4,9 milliards USD) d’investissements dans des substrats pour puces IA, dont 2,51 mille milliards de KRW (environ 1,8 milliard USD) destinés à l’extension de son usine vietnamienne existante d’ici avril 2028, selon TechNode Global et le Korea Herald. Pandora a inauguré le 1er octobre une usine de bijouterie de 150 millions USD à Hô Chi Minh-Ville, son premier site de production hors de Thaïlande. Par pays d’origine, Singapour (9,26 milliards USD) et la Corée du Sud (5,70 milliards USD) ont dominé les enregistrements d’IDE sur neuf mois, suivis du Luxembourg, de Hong Kong (Chine) et du Japon.
Les marchés de sortie régionaux ont été moins accommodants. Mynt, maison mère du portefeuille électronique philippin GCash, a fixé son prix d’introduction définitif à 6,60 pesos par action, soit 34 % sous son plafond initial de 10 pesos, avec une cotation visée pour le 20 octobre. À Hong Kong, trois des quatre sociétés introduites le 29 septembre ont ouvert sous leur prix d’offre, selon le South China Morning Post.
Replacée dans un contexte régional, la semaine suggère que les capitaux engagés à long terme continuent de privilégier la base de production du Vietnam, tandis que les investisseurs des marchés publics de la région restent rigoureux sur les prix.
Implications pour les investisseurs et les entreprises
Deux types de capitaux étrangers répondent à des signaux différents. Les investisseurs de portefeuille semblent réagir aux valorisations, aux devises et au positionnement post-reclassement ; les investisseurs stratégiques semblent réagir à la croissance, à la relocalisation des chaînes d’approvisionnement et à l’accès à des actifs précis. Les chiffres de la semaine sont cohérents avec cette lecture, même si une semaine de flux est un échantillon court. Pour les vendeurs, un marché coté plus faible peut abaisser les comparables boursiers utilisés dans les négociations, même lorsque l’intérêt stratégique reste ferme.
L’exécution représente désormais une part plus importante du travail. Les opérations MSR, TLG et Starbucks illustrent chacune une voie de réalisation différente : un bloc négocié, un véhicule offshore financé suivi d’une offre publique, et une réorganisation régionale avec une longue fenêtre de réalisation. Les plafonds de détention étrangère, les règles d’offre publique et les autorisations réglementaires fixent de plus en plus le calendrier, autant que le prix affiché.
Le calendrier réglementaire est devenu une variable d’opération. Les transactions impliquant l’entrée d’étrangers dans la distribution ou le commerce de détail peuvent devoir prévoir une nouvelle procédure de licence au titre du décret 342, et les montages d’investissement fondés sur des incitations peuvent devoir être réexaminés à mesure que la loi révisée sur l’investissement progresse à l’Assemblée nationale.
Les voies de sortie sont repricées. Le prix de Mynt et les débuts plus faibles à Hong Kong indiquent que les sorties par introduction en bourse sont possibles dans la région, mais avec une décote par rapport aux attentes antérieures. Pour les sponsors détenant des actifs vietnamiens, les cessions industrielles et les ventes de participations stratégiques pourraient rester la voie la plus prévisible à court terme.
À surveiller
- La session de l’Assemblée nationale à partir du 17 octobre et l’adoption de la loi révisée sur l’investissement et des amendements associés.
- L’entrée en vigueur du décret 342/2026/ND-CP le 18 octobre et les premières orientations sur la nouvelle procédure de licence.
- Le calendrier de l’offre publique de Kokuyo sur Thiên Long.
- La cotation de Mynt, visée pour le 20 octobre, comme point de référence pour les sorties fintech en Asie du Sud-Est.
- Les flux étrangers sur la HOSE, face aux estimations des courtiers selon lesquelles les entrées passives liées à FTSE arriveront surtout en 2027.
- L’avancement de l’accord commercial réciproque États-Unis–Vietnam, qui, selon le ministère des Affaires étrangères le 1er octobre, reste en cours de négociation.
Alliance Mount continuera de suivre la manière dont les capitaux stratégiques, la réglementation et les conditions de marché façonnent les transactions au Vietnam et dans la région dans les semaines à venir.