

Des investisseurs stratégiques et des prêteurs asiatiques ont pris des engagements importants envers le Vietnam cette semaine, tandis que les investisseurs de portefeuille étrangers ont prolongé leurs ventes à la Bourse de Hô Chi Minh-Ville. Cette divergence en dit moins sur l’attrait global du Vietnam que sur le type de capital qui valorise tel risque, et sur quel horizon.
Ce qui a changé cette semaine
Durant la semaine achevée le 17 octobre 2026, trois groupes asiatiques ont fait avancer des engagements de capacité ou de foncier au Vietnam. Samsung Electronics prévoit d’investir environ 105,79 mille milliards de VND (environ 4,09 milliards USD) dans des installations de test de puces mémoire au parc industriel de Yên Bình, à Thái Nguyên, province au nord de Hanoï, selon The Korea Herald. Fukang Technology, l’unité de Foxconn qui assemble des appareils Apple à Bắc Ninh, a plus que doublé son capital social, à plus de 17 464 milliards de VND (environ 710 millions USD). La ville de Đà Nẵng a approuvé le groupe thaïlandais WHA comme investisseur d’un parc industriel de 400 hectares d’une valeur de plus de 2,7 mille milliards de VND (environ 105 millions USD).
Sur les mêmes cinq séances, le VN-Index a reculé de 1,68 % à 1 705,91, sa cinquième baisse hebdomadaire consécutive, selon Vietstock. Les investisseurs étrangers ont été vendeurs nets d’environ 3 008 milliards de VND à la Bourse de Hô Chi Minh-Ville (HOSE), les valeurs financières figurant parmi les plus massivement vendues.
Évolutions au Vietnam
 Image d’illustration : ligne d’assemblage électronique. Photo : Louis Reed / Unsplash.
Capital industriel. Selon The Korea Herald, environ 63 % de l’investissement prévu par Samsung proviendra des résultats de ses activités vietnamiennes, la première ligne de production étant attendue au quatrième trimestre 2027 et une seconde en 2028. Le même article indique que Samsung Electro-Mechanics prévoit 2,51 mille milliards de KRW de capacité de substrats au Vietnam. Le capital social de Fukang s’élevait auparavant à 8 346 milliards de VND. La première phase de 200 hectares de WHA à Đà Nẵng est programmée du quatrième trimestre 2027 au quatrième trimestre 2030.
Capital financier. Krungsri (Bank of Ayudhya), banque thaïlandaise majoritairement détenue par MUFG (Japon), a finalisé le 15 octobre l’achat des 50 % restants de la filiale de crédit à la consommation de SHB, prenant la pleine propriété de l’activité rebaptisée SFinance. La transaction avait été convenue en 2021 et la première moitié transférée en 2023, selon FintechObserver. SHB (Saigon–Hanoi Commercial Joint Stock Bank) a aussi émis 229 millions SGD d’obligations à Singapour en deux tranches : une tranche à trois ans à 2,9 % et une tranche à cinq ans à 3,15 %. Les obligations bénéficient d’une garantie de la Credit Guarantee and Investment Facility (CGIF), fonds fiduciaire de la Banque asiatique de développement, et S&P Global Ratings leur a attribué la note AA, selon SHB. CafeF a rapporté que SHB a également signé un prêt syndiqué de 340 millions USD, avec possibilité d’augmentation, coordonné par la succursale de Singapour de Sumitomo Mitsui Banking Corporation (SMBC).
Côté national, l’offre de fonds propres bancaires se constitue. SSI Research estime que huit banques prévoient environ 143 830 milliards de VND (environ 5,4 milliards USD) d’émissions d’actions entre le quatrième trimestre 2026 et fin 2027.
Contexte politique. Lors du Sommet d’affaires États-Unis–Vietnam du 14 octobre, le vice-Premier ministre Phạm Gia Túc a déclaré que le Vietnam avait envoyé à Washington le texte final de l’accord commercial réciproque ; aucune date de signature n’a été donnée, selon TNGlobal. Reuters a rapporté que le Vietnam et l’Association européenne de libre-échange (Suisse, Norvège, Islande et Liechtenstein) devaient signer un accord de libre-échange à Hanoï le 18 octobre. Le rapport du gouvernement à l’Assemblée nationale a chiffré la croissance du PIB sur neuf mois à 9,01 % et les IDE enregistrés à 50,36 milliards USD, en hausse de 76,4 % sur un an.
Dimension régionale
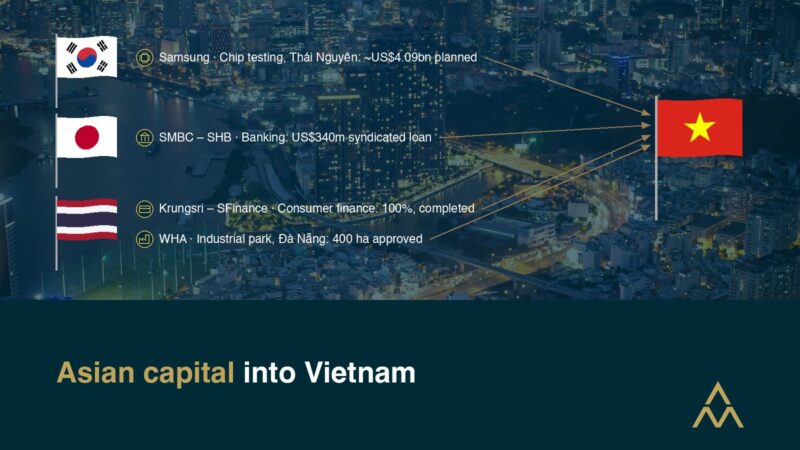 Capitaux coréens, japonais et thaïlandais au Vietnam, comme décrit dans ce rapport. Photo : CreateTravel.tv / Unsplash.
Les engagements de la semaine sont venus presque entièrement d’Asie : Corée (Samsung), Taïwan (Foxconn), Thaïlande (WHA et Krungsri) et Japon (MUFG comme maison mère de Krungsri, et SMBC comme coordinateur du prêt). La comparaison des croissances aide à comprendre pourquoi. Les Perspectives de l’économie mondiale d’octobre du FMI, selon TNGlobal, projettent pour 2026 une croissance de 8,4 % pour le Vietnam, contre 5,2 % pour la Malaisie, 5,1 % pour l’Indonésie, 5,0 % pour Singapour et 2,1 % pour la Thaïlande.
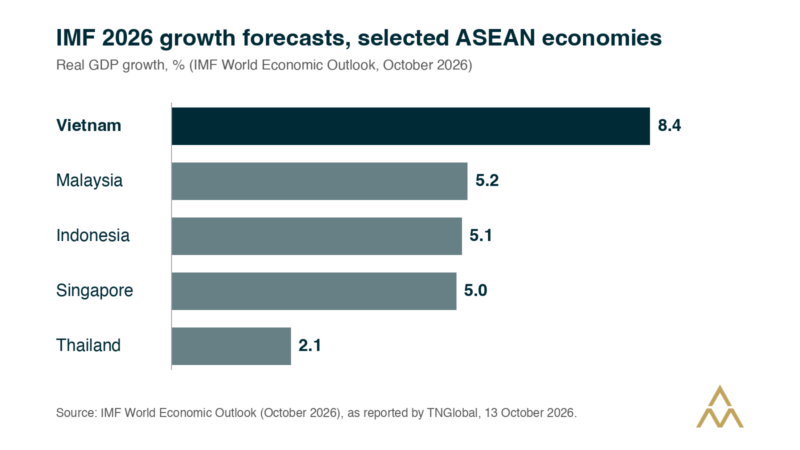
Prévisions de croissance 2026 du FMI pour des économies de l’ASEAN sélectionnées. Source : FMI, Perspectives de l’économie mondiale, selon TNGlobal.
Ailleurs dans la région, l’Autorité monétaire de Singapour a laissé inchangée sa bande de politique monétaire le 14 octobre après deux resserrements consécutifs. Aux Philippines, l’introduction en bourse de Mynt, maison mère de GCash, a clos sa période d’offre le 12 octobre et doit être cotée le 20 octobre, selon Philstar.
Selon la lecture d’Alliance Mount, ces faits renvoient à un schéma régional familier plutôt qu’à une anomalie propre au Vietnam. Les investisseurs stratégiques prennent des décisions de long terme sur leur position dans les chaînes d’approvisionnement, l’accès tarifaire et la croissance. Les investisseurs de portefeuille réagissent à des variables de plus court terme : taux d’intérêt américains, dông, valorisations cotées et perspective d’une nouvelle offre de fonds propres bancaires. Les deux peuvent être rationnels en même temps.
Implications pour les investisseurs et les entreprises
Les acquéreurs stratégiques élargissent le vivier d’actifs adjacents à l’industrie. Les grands projets greenfield attirent généralement fournisseurs, prestataires logistiques et bailleurs industriels. Les propriétaires de telles entreprises pourraient constater que les acteurs stratégiques coréens, japonais, taïwanais et thaïlandais sont des contreparties de plus en plus pertinentes pour des investissements minoritaires, des coentreprises ou des cessions totales, souvent à des conditions liées à l’intégration opérationnelle plutôt qu’aux multiples du marché coté.
Les capitaux financiers étrangers entrent par la structure, pas par les écrans. La finalisation de Krungsri, l’obligation garantie de SHB et le prêt coordonné par SMBC ont un point commun : des institutions étrangères prennent une exposition par le contrôle, les garanties et la dette plutôt que par des participations minoritaires cotées. Pour les émetteurs de qualité inférieure à investment grade, l’opération de SHB suggère qu’un rehaussement de crédit peut ouvrir un financement offshore à moindre coût. L’approche peut être pertinente au-delà des banques, y compris dans le financement d’acquisitions.
La levée de fonds propres cotés fait face à un test d’offre. Un important pipeline d’émissions bancaires arrive alors que la demande des investisseurs de portefeuille étrangers est faible. Le prix, le séquencement et le choix entre augmentations de capital avec droits et placements auprès de détenteurs stratégiques identifiés compteront probablement plus que d’habitude. Les sociétés qui envisagent des levées de fonds propres cotés dans les deux à trois prochains trimestres gagneraient à préparer des voies alternatives.
Attendez-vous à un écart plus large entre valorisations privées et publiques. Lorsque investisseurs stratégiques et de portefeuille valorisent différemment le même marché, les négociations sur les prix de référence deviennent plus difficiles. Vendeurs et acquéreurs doivent être prêts à étayer les valorisations par des preuves opérationnelles plutôt que par les seuls comparables de marché.
À surveiller
 Image d’illustration : terminal à conteneurs. Photo : Haris Illahi / Unsplash.
- La date de signature et les conditions tarifaires de l’accord commercial réciproque États-Unis–Vietnam.
- Les étapes de ratification de l’accord de libre-échange Vietnam–AELE après sa signature.
- La réunion de la Réserve fédérale américaine des 27–28 octobre et son effet sur les rendements américains et les flux de portefeuille étrangers.
- La remise aux enchères par la State Capital Investment Corporation d’une participation de 63,38 % dans Seaprodex le 2 novembre, avec un prix de départ d’environ 8 509 milliards de VND, selon CafeF.
- Les levées de capital bancaires, dont l’approbation réglementaire de l’augmentation de capital avec droits de MSB et la période de souscription de Vietbank du 20 novembre au 16 décembre.
Alliance Mount continuera de suivre la divergence entre capitaux stratégiques et capitaux de portefeuille au Vietnam, et ce qu’elle signifie pour les structures de transaction, le financement et la valorisation.