

今週、アジアの戦略的投資家と貸し手はベトナムに対して相当規模のコミットメントを行い、一方で外国のポートフォリオ投資家はホーチミン証券取引所での売りを拡大しました。この乖離は、ベトナム全体の魅力についてよりも、どの種類の資本が、どのリスクを、どの期間で評価しているかを物語っています。
今週何が変わったか
2026年10月17日までの週に、アジアの3社がベトナムでの生産能力または土地に関するコミットメントを前進させました。The Korea Heraldによると、Samsung Electronicsは、ハノイ北部のThái Nguyên省にあるYên Bình工業団地に、メモリチップのテスト施設として約105.79兆VND(約40.9億米ドル)を投資する計画です。Bắc NinhでAppleの機器を組み立てるFoxconn傘下のFukang Technologyは、資本金を2倍以上の17.464兆VND超(約7億1,000万米ドル)に増額しました。Đà Nẵng市は、2.7兆VND超(約1億500万米ドル)規模の400ヘクタールの工業団地の投資家として、タイのWHA Groupを承認しました。
同じ5営業日に、Vietstockによると、VN-Indexは1.68%下落して1,705.91となり、5週連続の下落となりました。外国人投資家はホーチミン証券取引所(HOSE)で約3.008兆VNDの売り越しとなり、金融株が最も大きく売られた銘柄に含まれました。
ベトナムの動向
 イメージ写真:電子機器の組立ライン。写真:Louis Reed / Unsplash。
産業資本。The Korea Heraldによると、Samsungの投資計画の約63%はベトナム事業の利益から賄われ、最初の生産ラインは2027年第4四半期、2本目は2028年の予定です。同報道によれば、Samsung Electro-Mechanicsはベトナムで2.51兆ウォン分の基板生産能力を計画しています。Fukangの資本金は従来8.346兆VNDでした。WHAのĐà Nẵngにおける最初の200ヘクタールの第1期は、2027年第4四半期から2030年第4四半期の予定です。
金融資本。日本のMUFGが過半を保有するタイの銀行Krungsri(Bank of Ayudhya)は10月15日、SHBのコンシューマーファイナンス部門の残り50%の取得を完了し、現在SFinanceと改称された事業の完全所有となりました。FintechObserverによると、この取引は2021年に合意され、前半は2023年に移転されました。SHB(Saigon–Hanoi Commercial Joint Stock Bank)はまた、シンガポールで2.29億シンガポールドルの債券を2回に分けて発行しました。3年債が利率2.9%、5年債が3.15%です。債券にはアジア開発銀行の信託基金であるCredit Guarantee and Investment Facility(CGIF)の保証が付いており、SHBによれば、S&P Global RatingsがAAの格付けを付与しました。CafeFは、SHBが、増額枠付きで、三井住友銀行(SMBC)シンガポール支店が調整する3億4,000万米ドルのシンジケートローンにも署名したと報じました。
国内側では、銀行の株式供給が積み上がっています。SSI Researchは、8行が2026年第4四半期から2027年末までに約143.83兆VND(約54億米ドル)の株式発行を計画していると推計しています。
政策の背景。10月14日の米越ビジネスサミットで、Phạm Gia Túc副首相は、ベトナムが相互貿易協定の最終文書をワシントンに送付したと述べました。署名日は示されなかったとTNGlobalは報じています。ロイターは、ベトナムと欧州自由貿易連合(EFTA:スイス、ノルウェー、アイスランド、リヒテンシュタイン)が、10月18日にハノイで自由貿易協定に署名する予定だと報じました。政府の国会への報告では、1~9月のGDP成長率は9.01%、登録FDIは503.6億米ドルで前年同期比76.4%増とされました。
地域の視点
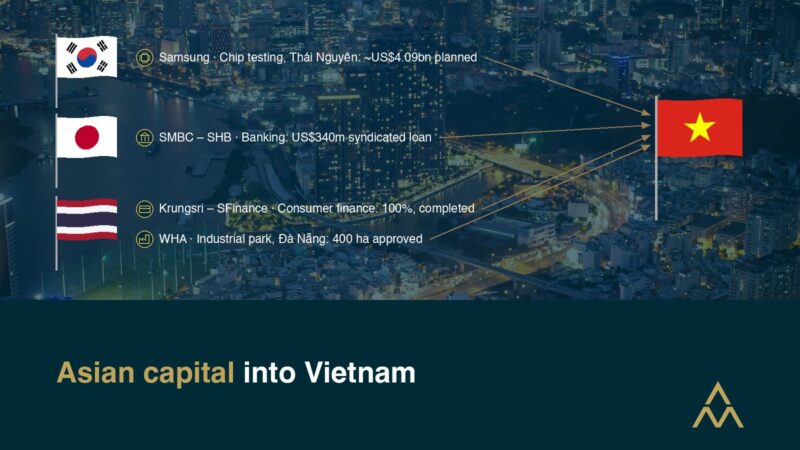 本レポートで述べた、韓国・日本・タイからベトナムへの資本。写真:CreateTravel.tv / Unsplash。
今週のコミットメントは、ほぼすべてアジア域内から来ました。韓国(Samsung)、台湾(Foxconn)、タイ(WHAとKrungsri)、日本(Krungsriの親会社であるMUFGと、ローン調整役のSMBC)です。成長率の比較は、その理由を理解する助けになります。TNGlobalが報じたIMFの10月の世界経済見通しは、2026年の成長率をベトナム8.4%、マレーシア5.2%、インドネシア5.1%、シンガポール5.0%、タイ2.1%と予測しています。
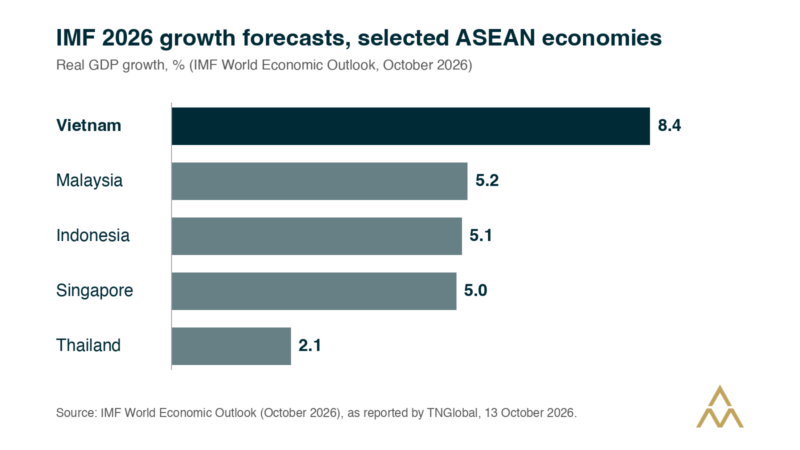
主なASEAN経済のIMFによる2026年成長率予測。出典:IMF世界経済見通し(TNGlobal報道による)。
地域の他の場所では、シンガポール金融管理局が、2回連続の引き締めの後、10月14日に政策バンドを据え置きました。フィリピンでは、Philstarによると、GCashの親会社であるMyntのIPOが10月12日に募集期間を終え、10月20日に上場予定です。
Alliance Mountの見方では、これらの事実は、ベトナム特有の異常ではなく、地域に見られるおなじみのパターンを示しています。戦略的投資家は、サプライチェーン上の位置、関税面のアクセス、成長について、長期の決定を下しています。ポートフォリオ投資家は、米国の金利、ドン、上場企業のバリュエーション、新たな銀行株の供給見通しといった、より短期の変数に反応しています。両者は同時に合理的であり得ます。
投資家と企業への示唆
戦略的買い手が、製造業関連資産の買い手の裾野を広げている。大規模なグリーンフィールド・プロジェクトは、サプライヤー、物流事業者、工業地主を引き寄せる傾向があります。そうした事業のオーナーは、韓国、日本、台湾、タイの戦略的パーティーが、少数株式投資、合弁、または完全売却の相手方として、ますます重要になっていると気づくかもしれません。条件は、上場市場のマルチプルよりも、オペレーションの統合に結びついたものになることが多いでしょう。
外国の金融資本は、画面ではなく構造を通じて入ってきている。Krungsriの完了、SHBの保証付き債券、SMBCが調整するローンには共通点があります。外国の機関が、上場少数株式ではなく、支配権、保証、債務を通じてエクスポージャーを取っていることです。投資適格未満の発行体にとって、SHBの取引は、信用補完によってより低いコストでオフショアの資金調達が可能になり得ることを示唆しています。このアプローチは、銀行以外にも、買収ファイナンスを含め、関連する可能性があります。
上場株式の調達は、供給面のテストに直面する。外国のポートフォリオ需要が弱い中で、相当規模の銀行の株式発行パイプラインが到来しています。価格設定、順序、権利発行と特定された戦略的株主への第三者割当との選択は、通常よりも重要になる可能性が高いでしょう。今後2~3四半期に上場株式の調達を検討する企業は、代替ルートを準備しておくことで利益を得られるかもしれません。
民間と公開市場のバリュエーションの乖離が広がると予想される。戦略的投資家とポートフォリオ投資家が同じ市場を異なって評価すると、参照価格をめぐる交渉は難しくなります。売り手と買い手は、市場のコンパラブルだけでなく、事業上の実績によってバリュエーションを裏付ける用意が必要です。
注目点
 イメージ写真:コンテナターミナル。写真:Haris Illahi / Unsplash。
- 米越相互貿易協定の署名日と関税条件。
- 署名後のベトナム・EFTA自由貿易協定の批准手続。
- 10月27~28日の米連邦準備制度理事会(FRB)の会合と、米国債利回りおよび外国のポートフォリオ・フローへの影響。
- 11月2日の国家資本投資経営総公社によるSeaprodex株式63.38%の再オークション。CafeFによれば、開始価格は約8.509兆VNDです。
- 銀行の資本調達。MSBの権利発行に対する規制当局の承認と、11月20日から12月16日までのVietbankの株式引受期間を含みます。
Alliance Mountは、ベトナムで戦略資本とポートフォリオ資本がどのように乖離しているか、そしてその乖離が取引構造、ファイナンス、バリュエーションにとって何を意味するかを、引き続き追跡していきます。