

今週、ベトナムは初の投資適格の国債格付けを取得し、EUの租税ブラックリストから外れ、世界銀行から東アジアで最大の成長率上方修正を受けました。同じ週、ロイターの集計では銀行の株式売却計画が約70億米ドルに達し、改善した信用ストーリーがどこまで戦略資本につながるかの試金石となっています。
今週何が変わったか
 近代的な金融街。本文中で名前が挙げられている場所や機関ではありません。
10月8日、日本の格付投資情報センター(R&I)は、ベトナムの外貨建て発行体格付けをBB+からBBB-に引き上げ、見通しは安定的としました。これは、いずれの格付機関からもベトナムに付与された初の投資適格格付けです。R&Iは、東南アジアの他国を上回る成長、改革アジェンダ、2025年の財政赤字がGDP比3.3%であること、公的債務がGDP比30%強であることを挙げました。同時に弱点も列挙しています。GDP比140%を超える銀行貸出、預金を上回る信用の伸びによる銀行の流動性逼迫、大きな不動産エクスポージャー、やや限られた資本バッファー、輸入3か月分に満たない外貨準備です。
さらに二つの外部シグナルが続きました。10月9日、EUのEcofin理事会は、2026年2月に追加されていたベトナムを、非協力的租税管轄地域リストの附属書Iから、附属書IIの監視リストへ移しました。10月6日、世界銀行はベトナムの2026年成長率予測を1.1ポイント引き上げて7.4%とし、インフレ率は平均4.2%と見込んでいます。
上場市場は同様には反応しませんでした。VN-Indexは3週連続で下落し、0.15%安の1,735.09となり、外国人投資家はホーチミン証券取引所(HOSE)で週間約13.5~14.0兆VNDの売り越しを記録しました。
ベトナムの動向:銀行が株式調達を準備
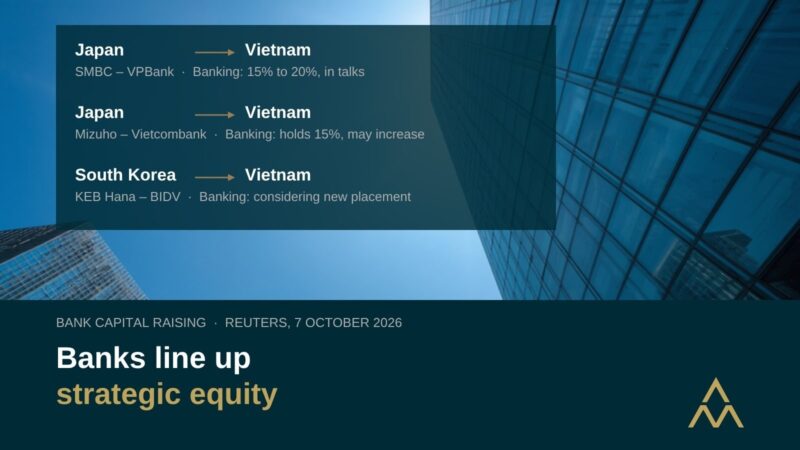 今週報じられた銀行持分の協議に関する注記付き。
ロイターは10月7日、公開情報とFitch Ratingsのレポートに基づき、ベトナムの銀行が2027年末までに約70億米ドル近い株式売却を計画していると報じました。Fitchは、これを同国の歴史上最大規模の銀行増資の波となる可能性が高いと述べています。報じられた主な内訳は次のとおりです。
- VPBank:現行価格で約5億6,000万米ドルの第三者割当増資。日本のSMBCが出資比率を15%から20%に引き上げる協議を行っています。
- Vietcombank:年末までに6.5%の株式売却、約12億米ドル。4月の株主総会の議事録には、15%を保有するみずほが保有比率を「引き上げる可能性がある」と記されています。
- BIDV:3月に約3%を割り当てた後、2027年末までにさらに約11%を売却する計画。最大の外国株主である韓国のKEB Hanaが新計画を検討中です。
- HDBank:2027年末までに10.7%の持分を売却。Techcombankは外国の金融機関と持分売却について協議しています。
ベトナムの銀行に対する外国人持分は、合計で30%、単一投資家で20%に制限されており、VPBankとHDBankを含む3行は49%まで認められています。
需要側の動きはデータに表れています。ベトナム銀行協会によると、年初から9月30日までのシステム全体の与信は11.59%伸びました。MBSの調査をThe Investorが引用したところによると、12月1日に施行されるベトナム国家銀行の通達50/2026は、バーゼルIII流動性比率(LCRとNSFR)に早期登録する銀行に対し、預貸率の上限を85%ではなく95%とすることを認めます。すべての銀行は、2028年10月から両比率を満たさなければなりません。別途、SHBは、資本金を53兆4,420億VNDに増資し、国際債を発行することの承認を受けました。
銀行以外でも戦略的な統合が見られました。Masan Groupは、100%子会社を通じて、Masan Consumer(HOSE:MCH)の最大7,300万株、約5.6%の取得を登録しました。これにより保有比率は約69.4%から約74.9%に上昇します。10月9日には、外国人投資家が売却した相対取引で、約9.6兆VND相当の約6,400万株のMCH株が取引され、今週の異例に大きな外国人売り越しの大半を説明します。
地域の視点
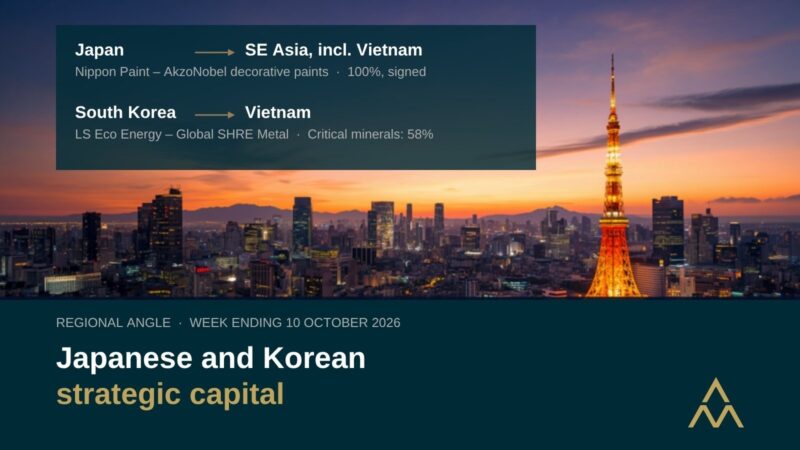 夕暮れの東京のスカイライン。今週の戦略的投資家には日本と韓国のグループが登場しました。
銀行の調達パイプラインで名前が挙がっている投資家は日本と韓国で、そのパターンは他のセクターにも広がりました。Nippon Paintは、ベトナム、インドネシア、マレーシア、タイ、シンガポール、パプアニューギニア、オーストラリアにおけるAkzoNobelの装飾用塗料事業を、企業価値約13.5億米ドル(2025年EBITDAの約21倍)で買収することに合意し、ほとんどの市場は2027年半ばまでにクロージングする見込みです。The Investorによると、韓国のLS Eco Energyは、ホーチミン市の新設サマリウム金属メーカーの58%を取得すると発表しました。
地域の他の場所では、GCashの親会社であるフィリピンのMyntが、10月20日の上場に先立って10月6日から12日まで公募を実施し、香港の1~9月のIPO調達額は前年比で2倍超の3,880億香港ドルとなりました。
投資家と企業への示唆
格付けが最も影響するのは、今週の株価ではなく、外国資本のコストと構造である。単一の格付機関による一つの投資適格格付けは、指数への組み入れ資格やほとんどの機関投資家のマンデートを変えるものではありません。ただし、他の機関も追随すれば、その効果は銀行や大手発行体のオフショア債・ローンの価格形成に及び、ひいては国境を越える取引の資金調達の前提にも及ぶ可能性があります。
銀行の株式は、近い将来、戦略的ディールフローの最大の源泉になる可能性が高い。最初の9か月で与信が約12%増え、流動性規制が2028年に向けて厳しくなる中、銀行は株式資本を必要としており、外資保有上限のため、利用可能な枠の1ポイントごとが交渉される資産になります。確立した外国パートナーを持たない銀行は、戦略的な第三者割当と、より広く価格に敏感な公募との選択を迫られるかもしれません。
見出しの外国人フローは、その背後にある取引と併せて読む必要がある。今週の大幅な売り越しは、主に一つの戦略的な持分移転でした。交渉の参照点として市場データを用いる売り手や取締役会は、ポートフォリオ・フローと戦略的な移転を切り分けることで利益を得られるかもしれません。
リスクは格付機関自身が明示している。銀行のレバレッジ、不動産エクスポージャー、控えめな外貨準備は、買い手がデューデリジェンスで精査するのと同じ論点であり、格付けそのものと同じくらい価格形成を左右する可能性があります。
注目点
- 他の格付機関がベトナムの国債格付けを見直すか、またオフショア国債発行の計画があるか。
- VPBank、Vietcombank、BIDVの第三者割当の進展と、外資保有枠の変更。
- 10月17日に開会する国会の会期。投資法と電力法の改正を含みます。
- 10月23日まで実施が登録されているMasanによるMCH取得の完了。
- 地域のフィンテックのエグジットの参照点としての、10月20日のMynt上場。
- 2027年2月に予定されているEUの次回の租税リスト見直し。
Alliance Mountは、格付け、銀行資本、戦略的投資がベトナムおよび地域の取引をどのように形作るかを、引き続き追跡していきます。