

Le Vietnam a reçu cette semaine sa première note souveraine de catégorie investissement, a été retiré de la liste noire fiscale de l’UE et a vu la Banque mondiale opérer la plus forte révision à la hausse de croissance en Asie de l’Est. La même semaine, un décompte de Reuters a chiffré les cessions d’actions bancaires prévues à près de 7 milliards USD, ce qui met à l’épreuve la capacité d’un profil de crédit amélioré à se traduire en capitaux stratégiques.
Ce qui a changé cette semaine
 Un quartier financier moderne. Il ne s’agit pas d’un lieu ou d’une institution nommés dans le texte.
Le 8 octobre, l’agence japonaise Rating and Investment Information (R&I) a relevé la note d’émetteur en devises du Vietnam de BB+ à BBB-, avec perspective stable. C’est la première note de catégorie investissement attribuée au Vietnam par une agence. R&I a cité une croissance supérieure à celle de ses pairs d’Asie du Sud-Est, le programme de réformes, un déficit budgétaire 2025 de 3,3 % du PIB et une dette publique d’un peu plus de 30 % du PIB. Elle a aussi énuméré les points faibles : des crédits bancaires supérieurs à 140 % du PIB, une liquidité bancaire tendue alors que le crédit progresse plus vite que les dépôts, une forte exposition à l’immobilier, des coussins de capital assez limités et des réserves de change couvrant moins de trois mois d’importations.
Deux autres signaux externes ont suivi. Le 9 octobre, le Conseil Ecofin de l’UE a fait passer le Vietnam de l’Annexe I de sa liste des juridictions fiscales non coopératives, où il avait été ajouté en février 2026, à la liste de surveillance de l’Annexe II. Le 6 octobre, la Banque mondiale a relevé de 1,1 point de pourcentage sa prévision de croissance 2026 pour le Vietnam, à 7,4 %, avec une inflation attendue en moyenne à 4,2 %.
Le marché coté n’a pas réagi dans le même sens. Le VN-Index a reculé pour la troisième semaine consécutive, de 0,15 % à 1 735,09, et les investisseurs étrangers ont enregistré une vente nette hebdomadaire à la Bourse de Hô Chi Minh-Ville (HOSE) d’environ 13,5 à 14,0 mille milliards de VND.
Évolutions au Vietnam : les banques alignent leurs fonds propres
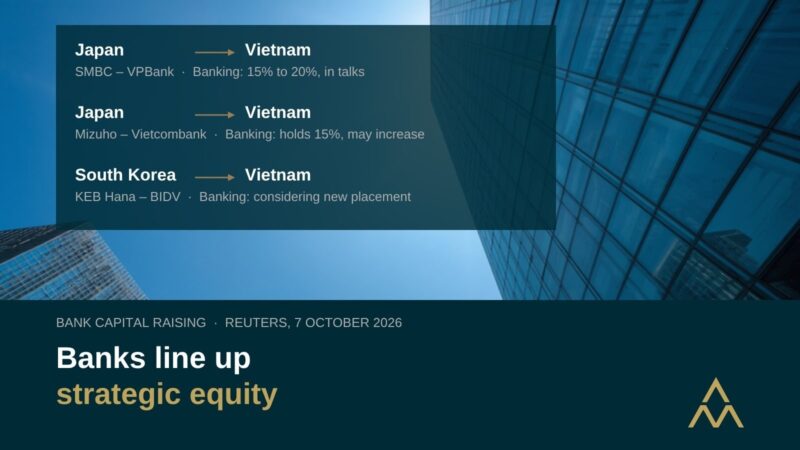 Annotée des discussions sur des participations bancaires rapportées cette semaine.
Reuters a rapporté le 7 octobre que les banques vietnamiennes prévoient des cessions d’actions pour près de 7 milliards USD d’ici fin 2027, d’après des informations publiques et un rapport de Fitch Ratings. Fitch l’a décrit comme probablement la plus grande vague de levées de capital bancaire de l’histoire du pays. Les principaux éléments rapportés étaient :
- VPBank : un placement privé d’environ 560 millions USD aux cours actuels, SMBC (Japon) négociant pour porter sa participation de 15 % à 20 %.
- Vietcombank : une cession de 6,5 % de son capital d’ici fin d’année, d’environ 1,2 milliard USD. Le procès-verbal d’une assemblée d’actionnaires d’avril indique que Mizuho, qui détient 15 %, « pourrait augmenter » sa participation.
- BIDV : après avoir placé environ 3 % en mars, un projet de cession de près de 11 % supplémentaires d’ici fin 2027 ; KEB Hana (Corée), son premier actionnaire étranger, étudie le nouveau plan.
- HDBank : une cession de 10,7 % d’ici fin 2027. Techcombank a discuté d’une cession de participation avec des banques étrangères.
La détention étrangère des banques vietnamiennes est plafonnée à 30 % au total et à 20 % pour un seul investisseur, trois établissements, dont VPBank et HDBank, étant autorisés à monter jusqu’à 49 %.
La demande ressort des données. Le crédit du système a augmenté de 11,59 % entre le début de l’année et le 30 septembre, selon l’Association des banques du Vietnam. La circulaire 50/2026 de la Banque d’État du Vietnam, en vigueur le 1er décembre selon une étude de MBS citée par The Investor, permettra aux banques qui s’inscrivent tôt aux ratios de liquidité Bâle III (LCR et NSFR) d’utiliser un plafond crédits/dépôts de 95 % au lieu de 85 % ; toutes les banques devront respecter les deux ratios à partir d’octobre 2028. Par ailleurs, SHB a reçu l’autorisation de porter son capital social à 53 442 milliards de VND et de procéder à une émission obligataire internationale.
La consolidation stratégique était aussi visible hors du secteur bancaire. Masan Group a enregistré, via une filiale à 100 %, l’achat de jusqu’à 73 millions d’actions Masan Consumer (HOSE : MCH), environ 5,6 %, ce qui porterait sa participation d’environ 69,4 % à environ 74,9 %. Le 9 octobre, environ 64 millions d’actions MCH, soit à peu près 9,6 mille milliards de VND, ont changé de mains lors de transactions négociées vendues par des investisseurs étrangers, ce qui explique l’essentiel de la vente nette étrangère exceptionnellement importante de la semaine.
Dimension régionale
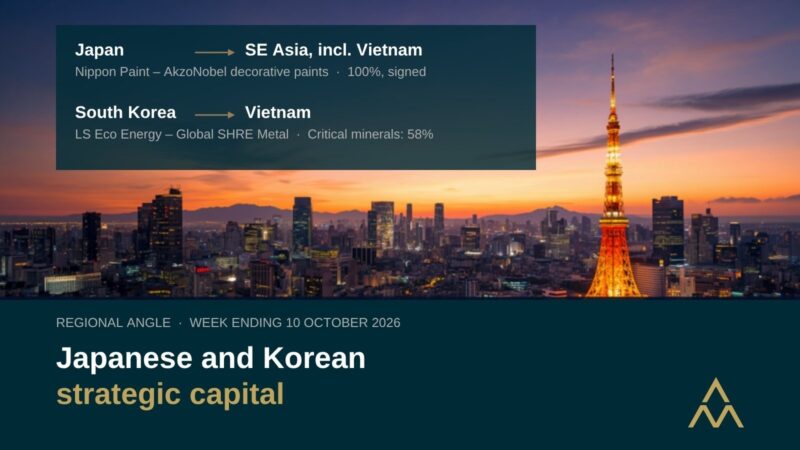 L’horizon de Tokyo au crépuscule. Des groupes japonais et coréens figurent parmi les investisseurs stratégiques de cette semaine.
Les investisseurs cités dans le pipeline bancaire sont japonais et coréens, et ce schéma s’est étendu à d’autres secteurs. Nippon Paint a accepté d’acheter l’activité de peintures décoratives d’AkzoNobel au Vietnam, en Indonésie, en Malaisie, en Thaïlande, à Singapour, en Papouasie-Nouvelle-Guinée et en Australie pour une valeur d’entreprise d’environ 1,35 milliard USD, soit environ 21 fois l’EBITDA 2025, la plupart des marchés devant être finalisés d’ici mi-2027. LS Eco Energy (Corée) a indiqué qu’elle prendrait 58 % d’un nouveau producteur de samarium métal à Hô Chi Minh-Ville, selon The Investor.
Ailleurs dans la région, Mynt (Philippines), maison mère de GCash, a mené son offre au public du 6 au 12 octobre avant une cotation le 20 octobre, et le produit des introductions en bourse à Hong Kong de janvier à septembre a plus que doublé sur un an, à 388 milliards HKD.
Implications pour les investisseurs et les entreprises
La note compte surtout pour le coût et la structure des capitaux étrangers, pas pour les cours de cette semaine. Une seule note de catégorie investissement d’une seule agence ne modifie ni l’éligibilité aux indices ni la plupart des mandats institutionnels. Si d’autres agences suivent, l’effet pourrait toutefois toucher la tarification des obligations et prêts offshore des banques et des grands émetteurs, et avec elle les hypothèses de financement des opérations transfrontalières.
Les fonds propres bancaires seront probablement la première source de flux d’opérations stratégiques à court terme. Avec un crédit en hausse de près de 12 % sur les neuf premiers mois et des règles de liquidité qui se durcissent vers 2028, les banques ont besoin de fonds propres, et les plafonds de détention étrangère font de chaque point de pourcentage disponible un actif à négocier. Les établissements sans partenaire étranger établi pourraient devoir choisir entre des placements stratégiques et des offres plus larges, plus sensibles au prix.
Les flux étrangers affichés doivent se lire à la lumière des transactions qui les sous-tendent. La forte vente nette de cette semaine correspondait en grande partie à un seul transfert stratégique. Les vendeurs et les conseils qui utilisent les données de marché comme référence en négociation gagneront peut-être à distinguer les flux de portefeuille des transferts stratégiques.
Les risques sont énoncés par l’agence de notation elle-même. L’endettement bancaire, l’exposition immobilière et des réserves modestes sont les mêmes sujets que les acquéreurs examineront en due diligence, et ils sont susceptibles de peser sur les prix autant que la note elle-même.
À surveiller
- Si d’autres agences de notation réexaminent la note souveraine du Vietnam, et tout projet d’émission obligataire souveraine offshore.
- L’avancement des placements de VPBank, Vietcombank et BIDV, et tout changement des plafonds de détention étrangère.
- La session de l’Assemblée nationale s’ouvrant le 17 octobre, avec les amendements à la loi sur l’investissement et à la loi sur l’électricité.
- La finalisation de l’achat de MCH par Masan, enregistré jusqu’au 23 octobre.
- La cotation de Mynt le 20 octobre comme référence pour les sorties fintech régionales.
- Le prochain examen de la liste fiscale de l’UE, prévu en février 2027.
Alliance Mount continuera de suivre la manière dont les notations, les fonds propres bancaires et l’investissement stratégique façonnent les transactions au Vietnam et dans la région.